 Ключі від батьківщини
Як визначити податкове резидентство українця за кордоном та уникнути подвійного оподаткування
Мільйони українців за кордоном щодня стикаються з питанням, чиїм платником податків вони є. Чи означає збережена квартира в Україні, що людина нікуди не виїжджала? Юристи й податківці шукали відповідь на спільному вебінарі.
Хто відпускає нерезидента?
Національна асоціація адвокатів України за ініціативи Комітету з питань митного та податкового права провела вебінар «Податкове резидентство громадян України в умовах війни: критерії визначення, подвійне резидентство, податкові наслідки та КІК-звітування». Модерував дискусію член ради комітету Олександр Гюржи, до розмови долучилися представники Міністерства фінансів і Державної податкової служби.
Відкриваючи захід, голова комітету, адвокат, д.ю.н. Яків Воронін, назвав головну проблему дискусії — правову невизначеність, з якою стикається кожен, хто фактично живе за кордоном, але юридично залишається податковим резидентом України.
«Наказ Мінфіну №248, який передбачає порядок надання довідки про податкове резидентство України, вже все визначив. Довідка видається, якщо людина відповідає критеріям податкового резидентства, і не видається, якщо людина не відповідає критеріям», — зазначив спікер.
За словами Я.Вороніна, проблема радше в іншому: позиція податкової в різних областях відрізняється — одні органи відмовляють у наданні довідки, посилаючись на невідповідність критеріям, інші наполягають, що наявність квартири чи будинку в Україні вже сама собою підтверджує резидентство.
Другий незакритий напрямок — компанії, які відкривають за кордоном адвокати й підприємці: після набуття статусу податкового резидента іншої держави офіційного механізму повідомити про втрату резидентства України та зняти з себе обов’язки контролера КІК досі немає.
Два поверхи тесту
Про те, як працюють критерії резидентства, розповіла член ради комітету, адвокат Вікторія Бубліченко. За її словами, визначення статусу — це завжди двоярусна перевірка: спочатку оцінюється відповідність українським критеріям із пп.14.1.213 п.1 ст.213 Податкового кодексу. Якщо особа одночасно відповідає ознакам резидентства й іншої держави, виникає колізія, яку вирішують уже правила міжнародних конвенцій про уникнення подвійного оподаткування.
Український тест передбачає 5 критеріїв, які застосовуються послідовно — від місця проживання до громадянства. «Перше — це місце проживання. Далі, якщо воно є в обох країнах, приходимо до питання центру життєвих інтересів. Якщо і це неможливо оцінити, приходимо до кількісного критерію перебування в Україні — не менше 183 днів. Якщо і цей критерій не дозволяє визначитися, орієнтуємося на громадянство», — пояснила В.Бубліченко.
Адвокат звернула увагу на проблемну норму, яка діє паралельно із загальним тестом: наявність в особи статусу самозайнятої — фізичної особи-підприємця, адвоката, нотаріуса — податкові органи практично автоматично трактують на користь збереження українського резидентства. Хоча сам факт реєстрації, на її переконання, мав би оцінюватися лише в контексті центру життєвих інтересів, а не як самостійна підстава.
За словами В.Бубліченко, український і міжнародний тести оперують подібними поняттями по-різному. Українське законодавство формалізоване й кількісне (183 дні), тоді як модельна конвенція ОЕСР говорить про «звичайне місце проживання» — категорію концептуальну, яка враховує, наскільки перебування в країні стало частиною усталеного способу життя людини, а не просто накопиченою кількістю днів.
Порожня квартира як доказ
Тему центру життєвих інтересів — найскладнішого, на спільну думку спікерів, критерію — продовжила адвокат Олена Кузнєчікова. На її переконання, українська практика поки що оцінює постійне житло надто формально: якщо в реєстрі є нерухомість, податковим органам цього зазвичай достатньо, аби вважати особу резидентом, без аналізу того, чи доступне це житло людині фактично.
Адвокат навела приклад справи, коли фізична особа оскаржила індивідуальну податкову консультацію, яка визнала її резидентом України через наявність квартири у власності. «Суд звертав увагу тільки на те, що якщо в розпорядженні фізичної особи за українськими реєстрами можна побачити, що в неї є нерухомість на праві власності, то цього достатньо, щоб вважати, що це постійне житло», — розповіла О.Кузнєчікова. Спір вирішився на користь податкової служби.
Натомість конвенційний підхід оцінює не факт володіння, а фактичну доступність житла: квартира, офіційно передана в довгострокову оренду третій особі, перестає бути «постійним житлом» для власника. А помешкання, яке просто стоїть порожнім «про всяк випадок» і куди власник у будь-який момент може повернутися, такою ознакою залишається.
Коли справа доходить до конфлікту резидентств, вирішальне значення має ієрархія доказів. Найвищу вагу, пояснила О.Кузнєчікова, мають зовнішні документи — довідки прикордонної служби, банківські виписки, дані операторів мобільного зв’язку, комунальні платежі, місце навчання й лікування дітей. Найнижчу — самостійні пояснення платника, які нічим не підкріплені.
Спікер звернула увагу й на те, що країни по-різному розставляють пріоритети при конфлікті особистих та економічних зв’язків: «Якщо порівнювати ситуацію, коли Україна конкурує з Італією, переважали б особисті зв’язки. Австрія віддає перевагу особистим зв’язкам на практиці. Польща найчастіше теж віддаватиме перевагу особистим зв’язкам… Франція буде тяжіти до того, щоб віддавати перевагу економічним зв’язкам», — навела приклади О.Кузнєчікова.
За її словами, найближчим часом підхід до визначення резидентства може змінитися остаточно: законопроект Мінфіну, якщо буде ухвалений, замінить поступовий тест на сукупність окремих ознак — перебування понад 183 дні, центр економічних інтересів, наявність нерухомості чи зареєстрованого місця проживання. Але цього можна очікувати не раніше 2028 року.
Право змінити прописку
Європейську перспективу питання представив заступник голови комітету, адвокат Дмитро Юровський. Він нагадав, що право змінити податкове резидентство — усталена позиція Суду справедливості Європейського Союзу, зокрема у справі C-9/02 «Hughes de Lasteyrie du Saillant v Ministère de l'Économie, des Finances et de l'Industrie» від 11.03.2004.
«Бажання платника податків змінити своє податкове резидентство є нічим іншим як користуванням правом, що йому гарантовано. Воно не залежить від бажання податкового органу», — процитував рішення Д.Юровський.
За його словами, у країнах ЄС процедура виходу з резидентства — заявницька: платник подає заяву й докази зміни фактичних обставин, а податковий орган після перевірки просто вносить запис до реєстру, без окремих довідок чи консультацій. У Франції це додатково фіксується в самій податковій декларації за перехідний рік. В Україні такого механізму немає: Верховний Суд, за спостереженням адвоката, послідовно відмовляє в позовах зобов’язати податкову службу підтвердити втрату резидентства, оскільки закон не встановлює для неї такого обов’язку.
На це відреагувала представниця Міністерства фінансів Надія Горєва. За її словами, робота над оновленням визначення резидента вже триває в межах законопроекту про імплементацію директиви ATAD, і більшість зауважень до нього стосуються саме цього терміна. Утім, на подив Мінфіну, консультації з експертами ОЕСР показали: чинна українська конструкція, яка поєднує національні критерії резидентства й міжнародні «тай-брейк»-правила в одній нормі, — унікальна.
«Україна має досить унікальний термін, який одночасно визначає, хто є резидентом країни, і одночасно має тай-брейк — правила, щоб уникнути конфлікту, коли дві країни визнають особу податковим резидентом», — пояснила Н.Горєва.
Вона підтвердила, що норми про exit tax — оподаткування при виході з юрисдикції, поширене в деяких країнах ЄС і для фізичних осіб, — Україна поки планує запроваджувати лише для юридичних осіб, хоча визнала: питання точної дати втрати резидентства залишається складним і безпосередньо впливає на базу оподаткування та штрафні санкції. Мінфін запросив учасників долучатися до консультацій щодо законопроекту.
Окремо начальник відділу КІК Державної податкової служби Ігор Куліш визнав ще одну прогалину: чинна форма повідомлення про контрольовані іноземні компанії не дозволяє платнику вказати підставою її неподання втрату статусу резидента. Цю норму, за його словами, пропонують додати до законопроекту про вдосконалення правил КІК, який податкова служба розробляє спільно з Мінфіном.
Завершуючи дискусію, Я.Воронін зауважив, що складність теми не відповідає обсягу норми. «Я завжди кажу про те, що податкове резидентство — це, напевне, найпростіша стаття в усьому Податковому кодексі, бо прописана дуже коротко, в два-три абзаци, але стільки суперечок, стільки незрозумілих речей», — зазначив адвокат, додавши, що комітет продовжить напрацьовувати єдині правила гри разом із Мінфіном та податковою службою.
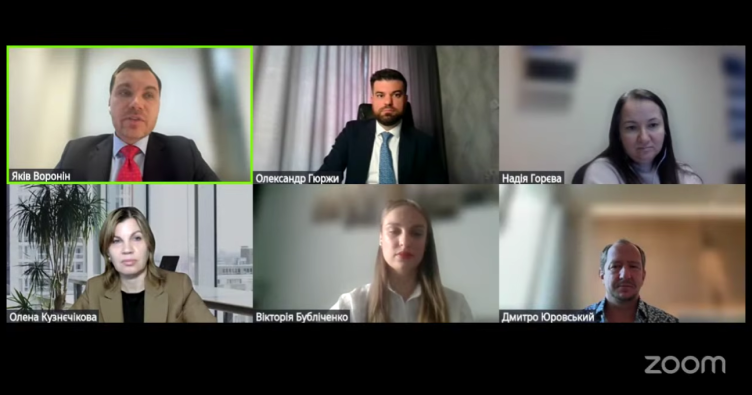
На вебінарі НААУ обговорили, чому модель податкового резидентства в Україні лишається унікальною для практики ЄС. Фото: скріншот із заходу НААУ
Матеріали за темою
Що зміниться для ВПО з 22 жовтня
22.09.2026

Коментарі
До статті поки що не залишили жодного коментаря. Напишіть свій — і будьте першим!