17.09.2026 13:01
Несоблюдение контролирующим органом требований по обнародованию плана-графика проведения документальных плановых проверок является нарушением процедуры назначения проверки.
На это обратил внимание Кассационный административный суд, отменяя предыдущие судебные решения по делу №520/13487/24 в части отказа в удовлетворении исковых требований, информирует «Закон и Бизнес».
Спор касался обжалования налоговых уведомлений-решений. Общество утверждало, что контролирующий орган противоправно включил ООО в план-график проведения плановой проверки, поскольку предприятие не осуществляло реализации подакцизной продукции, а само наличие лицензии на осуществление такой деятельности не свидетельствует о фактическом осуществлении операций.
Суд первой инстанции иск удовлетворил частично, отменив НУР за нарушение сроков регистрации налоговых накладных по экспортным операциям. В остальном — отказал. С этим согласился апелляционный суд.
Однако КАС отметил, что соблюдение процедуры назначения и проведение налоговой проверки должно быть проверено судами в первую очередь. Ведь установление незаконности проверки может иметь следствием признания противоправными ее результатов и ППР, принятых по ее последствиям.
КАС напомнил, что согласно пп.69.35 п.69 подраздела 10 разд.ХХ НК в спорный период (на период с 1 августа 2023 года до прекращения или отмены военного положения на территории Украины) в план-график могли включаться только определенные законом категории плательщиков. К тому же обновленный план-график должен быть обнародован на официальном вебсайте ГНС не позднее последнего числа месяца его утверждения.
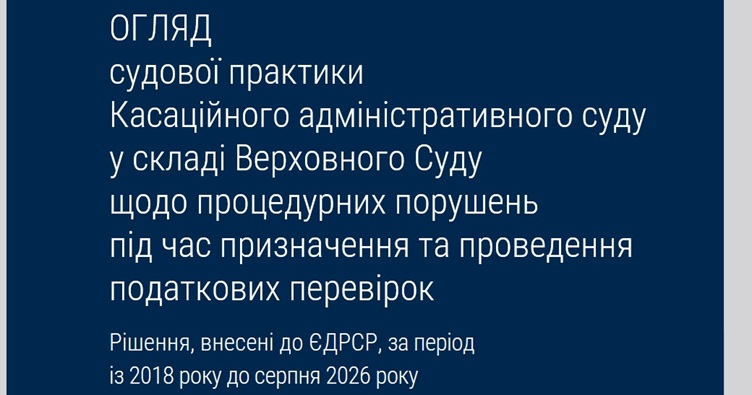
Кроме этого дела в обзор практики КАС по процедурным нарушениям при назначении и проведении налоговых проверок вошли и ряд других правовых позиций. В частности, относительно ключевых аспектов проведения налоговых проверок, таких как:
требования к приказу о назначении проверки и указании в нем ее оснований;
достаточность ссылки на соответствующие нормы НК и важность конкретизации фактических обстоятельств;
соблюдение порядка уведомления налогоплательщика о проведении проверки;
определение правовых последствий нарушений процедуры назначения и проведения проверки;
допустимость акта проверки как доказательства в случае нарушения установленного законом порядка ее проведения;
соблюдение урегулированных законом оснований и пределов проверки;
право налогоплательщика на учет первичных документов, поданных вместе с возражениями на акт проверки;
порядок рассмотрения возражений налогоплательщика и последствия их нерассмотрения контролирующим органом;
доказывание нарушений и правомерности применения финансовых санкций.
Закон і Бізнес
 Когда проведение проверки может быть признано незаконным — обзор КАС

Комментарии
К статье не оставили пока что ни одного комментария. Напишите свой — и будете первым!