15.09.2026 13:51
ГНС объяснила: продажа золота, серебра или других банковских металлов, купленных в банке, освобождена от налогов — в отличие от ювелирных изделий из тех же металлов.
Об этом сообщает «Закон и Бизнес» со ссылкой на Государственную налоговую службу.
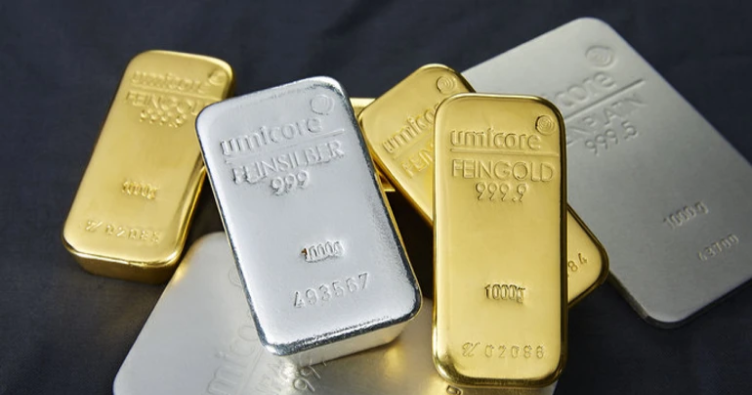
Приобрели в банке золото, серебро или другой банковский металл, а впоследствии решили его продать? Доход от такой продажи не облагается НДФЛ и военным сбором.
Банковские металлы — это валютные ценности: золото, серебро, платина и металлы платиновой группы, доведённые до высших проб в слитках и порошках и имеющие сертификат качества, а также монеты из драгоценных металлов.
Налоговый кодекс предусматривает, что доходы от операций с валютными ценностями, к которым относятся и банковские металлы, не включаются в общий месячный или годовой налогооблагаемый доход физического лица. Поэтому доход от продажи физлицом приобретённых в банке банковских металлов НДФЛ не облагается.
А военный сбор?
Тоже не уплачивается. Доходы, которые не включаются в общий налогооблагаемый доход по Кодексу, освобождаются и от военного сбора, кроме отдельных прямо определённых Кодексом случаев.
Нужна ли декларация?
Если в течение года вы получали только доход от продажи банковских металлов — годовую декларацию об имущественном состоянии и доходах из-за этого подавать не нужно.
Вместе с тем если обязанность подать декларацию возникла по другим основаниям (например, из-за иностранных доходов или доходов от инвестиционных активов), доход от продажи банковских металлов стоит указать в ней вместе с другими доходами.
Важно: эти правила касаются именно банковских металлов. Ювелирные и бытовые изделия из золота, серебра или других драгоценных металлов не приравниваются к банковским металлам только из-за материала, из которого они изготовлены.
Закон і Бізнес
 Купили золото в банке, а потом продали: облагается ли доход — объясняет ГНС

Комментарии
К статье не оставили пока что ни одного комментария. Напишите свой — и будете первым!